Domain erbschaftssteuergesetz.de kaufen?
Wir ziehen mit dem Projekt
erbschaftssteuergesetz.de um.
Sind Sie am Kauf der Domain
erbschaftssteuergesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erbschaftssteuergesetz.de kaufen?
Wer muss Kraftfahrzeugsteuer bezahlen?
Die Kraftfahrzeugsteuer muss von allen Fahrzeughaltern in Deutschland bezahlt werden. Sie ist eine Steuer, die für die Zulassung und den Betrieb von Kraftfahrzeugen erhoben wird. Die Höhe der Steuer richtet sich nach verschiedenen Faktoren wie dem Hubraum des Fahrzeugs, dem CO2-Ausstoß und dem Zulassungsdatum. Die Kraftfahrzeugsteuer wird jährlich von den Fahrzeughaltern an das zuständige Finanzamt gezahlt. Wer die Steuer nicht bezahlt, riskiert eine Strafe oder die Stilllegung des Fahrzeugs. **
Was kommt bei einem SEPA-Mandat für die Kraftfahrzeugsteuer hin?
Ein SEPA-Mandat für die Kraftfahrzeugsteuer enthält die Bankverbindung des Steuerpflichtigen, die Zustimmung zur Abbuchung der Steuerbeträge sowie die Angabe des Zahlungsempfängers, in diesem Fall die zuständige Behörde. Das Mandat dient als rechtliche Grundlage für die regelmäßige Abbuchung der Kraftfahrzeugsteuer vom Konto des Steuerpflichtigen. **
Ähnliche Suchbegriffe für Kraftfahrzeugsteuer KFS
Top-Angebote
Produkte zum Begriff Kraftfahrzeugsteuer KFS:
-
KFS 140-D - Feuchtesensor KFS 140-DDer KFS140-D ist ein kapazitiver Feuchtesensor mit sehr guten Leistungsdaten. Hervorzuheben ist der weite Anwendungsbereich, die geringe Hysterese sowie die lineare Kennlinie. Das eingesetzte Hochleistungs-Polymer ist beständig gegen Betauung und viele chemische Einflüsse und garantiert eine hervorragende Langzeitstabilität. Der Sensor besitzt ein günstiges Preis-/Leistungsverhältnis und eignet sich dadurch auch für Anwendungen in der Lüftungs- und Klimatechnik. Durch die optimalen Leistungsdaten ist der Sensor aber auch ideal für anspruchsvolle Aufgabenstellungen in der industriellen Messtechnik geeignet. • Messprinzip: Kapazitiver Polymer Feuchtesensor • Feuchte Einsatzbereich: 0 ... 100 % relative Feuchte (max. TP 85 °C) • Max. Taupunkt: +85 °C • Temperatur Einsatzbereich: -30 ... +150 °C • Kapazität: 150 pF ±50 pF (bei 23°C und 30 %rF) • Steigung: 0,25 pF/%rF • Verlustfaktor: • Hysterese: • Ansprechzeit: • Frequenzbereich: 1 - 100 kHz • Max. Auswertespannung: • Signalform: Wechselspannung (ohne DC-Anteil)27,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bruschke, Gerhard: Grunderwerbsteuer, Kraftfahrzeugsteuer und andere VerkehrsteuernGrunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern , Neben der Grunderwerb- und der Kraftfahrzeugsteuer werden in dem Band auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer erläutert. Die 8. Auflage wurde komplett überarbeitet und unter Berücksichtigung des Kreditzweitmarktförderungsgesetzes und weiteren Änderungsgesetzen sowie der neuesten Rechtsprechung und Verwaltungsauffassung aktualisiert. Die Ausführungen zu den Bereichen Versicherung-, Feuerschutz-, Rennwett- und Lotteriesteuer vermitteln Spezialwissen, welches in dieser Kommentarform auf dem Markt kaum erhältlich ist. Grunderwerbsteuer und Kraftfahrzeugsteuer werden besonders ausführlich dargestellt. Dieser Band ist besonders für die Praxis und das Studium interessant. Mit dieser Auflage liegt erneut ein hochaktueller Spezialkommentar vor, der ein breites Spektrum abdeckt und insbesondere auf den Gebieten Versicherungssteuer, Feuerschutzsteuer sowie Rennwett- und Lotteriesteuer nahezu konkurrenzlos sein dürfte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241014, Titel der Reihe: Grüne Reihe#.#, Autoren: Bruschke, Gerhard, Edition: REV, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 544, Keyword: Deutschland; Feuerschutzsteuer; Grunderwerbsteuer; Kraftfahrzeugsteuer; Lotteriesteuer; Rennwettsteuer; Verkehrsteuern; Versicherungsteuer, Fachschema: Verkehrsrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 214, Breite: 150, Höhe: 35, Gewicht: 758, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist der Erbschaftssteuer Freibetrag?
Wie hoch ist der Erbschaftssteuer Freibetrag? Der Erbschaftssteuer Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. In Deutschland beträgt der Freibetrag für Ehepartner und Kinder beispielsweise 500.000 Euro. Für Enkel liegt der Freibetrag bei 200.000 Euro. Bei weiter entfernten Verwandten oder Nicht-Verwandten ist der Freibetrag deutlich niedriger. Es lohnt sich daher, sich über die aktuellen Regelungen zur Erbschaftssteuer und den Freibeträgen zu informieren. **
-
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **
-
Wie hoch ist Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Schenkungen zwischen Ehepartnern liegt der Freibetrag beispielsweise bei 500.000 Euro. Bei Schenkungen zwischen Eltern und Kindern beträgt der Freibetrag 400.000 Euro. Für Schenkungen an Enkelkinder liegt der Freibetrag bei 200.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer hängt von der Beziehung zwischen dem Erblasser und dem Erben ab. Ehepartner und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder und Stiefkinder von 400.000 Euro. Enkel haben einen Freibetrag von 200.000 Euro. Für alle anderen Erben beträgt der Freibetrag 20.000 Euro. Wenn der Wert des Erbes den Freibetrag übersteigt, muss Erbschaftssteuer gezahlt werden. Es ist wichtig, sich über die aktuellen Freibeträge und Steuersätze zu informieren, da sie sich je nach Gesetzgebung ändern können. **
Können Erben eine Schenkung anfechten?
Können Erben eine Schenkung anfechten? Ja, Erben können eine Schenkung unter bestimmten Umständen anfechten. Dies ist beispielsweise der Fall, wenn die Schenkung zu Lebzeiten des Erblassers erfolgte und dieser dadurch seine Pflichtteilsansprüche verletzt hat. Auch wenn die Schenkung unter Ausnutzung der Unerfahrenheit oder der Geschäftsunfähigkeit des Schenkers erfolgte, kann sie angefochten werden. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Letztendlich entscheidet jedoch das Gericht über die Wirksamkeit der Anfechtung. **
Wie hoch ist der Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag beispielsweise 500.000 Euro, für Kinder 400.000 Euro und für Enkel 200.000 Euro. Bei anderen Personen wie Geschwistern oder entfernten Verwandten liegt der Freibetrag bei 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
Top-Angebote
Produkte zum Begriff Kraftfahrzeugsteuer KFS:
-
KFS 330 - Feuchtesensor KFS 330Bei dem KFS 330 handelt es sich um eine Neuentwicklung, bei der durch spezielles Know-How in Verbindung mit modernsten Produktionsmitteln aus einer Vision ein technisches Produkt geschaffen wurde. Der kapazitive Feuchtesensor bietet mit seiner Grundkapazität von 300 pF und seinem großen Feuchte-Temperatur-Einsatzfenster für viele Problemstellungen der Feuchtemesstechnik ideale Lösungsmöglichkeiten. Hervorzuheben ist das einzigartige Hochleistungs-Polymer, das dem Sensor die extreme Beständigkeit gegen chemische Einflüsse verleiht und hervorragende Langzeitstabilität garantiert. • Messprinzip: Kapazitiver Polymer Feuchtesensor • Feuchte Einsatzbereich: 0 ... 100 % relative Feuchte • Temperatur Einsatzbereich: -40 ... +190 °C • Kapazität: 300 pF ±40 pF (bei 30 %rF) • Steigung: 0,45 pF/%rF • Verlustfaktor: • Hysterese: • Ansprechzeit: • Frequenzbereich: 1 - 100 kHz • max. Auswertespannung: • Signalform: Wechselspannung (ohne DC-Anteil)28,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KFS 140-D - Feuchtesensor KFS 140-DDer KFS140-D ist ein kapazitiver Feuchtesensor mit sehr guten Leistungsdaten. Hervorzuheben ist der weite Anwendungsbereich, die geringe Hysterese sowie die lineare Kennlinie. Das eingesetzte Hochleistungs-Polymer ist beständig gegen Betauung und viele chemische Einflüsse und garantiert eine hervorragende Langzeitstabilität. Der Sensor besitzt ein günstiges Preis-/Leistungsverhältnis und eignet sich dadurch auch für Anwendungen in der Lüftungs- und Klimatechnik. Durch die optimalen Leistungsdaten ist der Sensor aber auch ideal für anspruchsvolle Aufgabenstellungen in der industriellen Messtechnik geeignet. • Messprinzip: Kapazitiver Polymer Feuchtesensor • Feuchte Einsatzbereich: 0 ... 100 % relative Feuchte (max. TP 85 °C) • Max. Taupunkt: +85 °C • Temperatur Einsatzbereich: -30 ... +150 °C • Kapazität: 150 pF ±50 pF (bei 23°C und 30 %rF) • Steigung: 0,25 pF/%rF • Verlustfaktor: • Hysterese: • Ansprechzeit: • Frequenzbereich: 1 - 100 kHz • Max. Auswertespannung: • Signalform: Wechselspannung (ohne DC-Anteil)27,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bruschke, Gerhard: Grunderwerbsteuer, Kraftfahrzeugsteuer und andere VerkehrsteuernGrunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern , Neben der Grunderwerb- und der Kraftfahrzeugsteuer werden in dem Band auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer erläutert. Die 8. Auflage wurde komplett überarbeitet und unter Berücksichtigung des Kreditzweitmarktförderungsgesetzes und weiteren Änderungsgesetzen sowie der neuesten Rechtsprechung und Verwaltungsauffassung aktualisiert. Die Ausführungen zu den Bereichen Versicherung-, Feuerschutz-, Rennwett- und Lotteriesteuer vermitteln Spezialwissen, welches in dieser Kommentarform auf dem Markt kaum erhältlich ist. Grunderwerbsteuer und Kraftfahrzeugsteuer werden besonders ausführlich dargestellt. Dieser Band ist besonders für die Praxis und das Studium interessant. Mit dieser Auflage liegt erneut ein hochaktueller Spezialkommentar vor, der ein breites Spektrum abdeckt und insbesondere auf den Gebieten Versicherungssteuer, Feuerschutzsteuer sowie Rennwett- und Lotteriesteuer nahezu konkurrenzlos sein dürfte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241014, Titel der Reihe: Grüne Reihe#.#, Autoren: Bruschke, Gerhard, Edition: REV, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 544, Keyword: Deutschland; Feuerschutzsteuer; Grunderwerbsteuer; Kraftfahrzeugsteuer; Lotteriesteuer; Rennwettsteuer; Verkehrsteuern; Versicherungsteuer, Fachschema: Verkehrsrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 214, Breite: 150, Höhe: 35, Gewicht: 758, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Kraftfahrzeugsteuer bezahlen?
Die Kraftfahrzeugsteuer muss von allen Fahrzeughaltern in Deutschland bezahlt werden. Sie ist eine Steuer, die für die Zulassung und den Betrieb von Kraftfahrzeugen erhoben wird. Die Höhe der Steuer richtet sich nach verschiedenen Faktoren wie dem Hubraum des Fahrzeugs, dem CO2-Ausstoß und dem Zulassungsdatum. Die Kraftfahrzeugsteuer wird jährlich von den Fahrzeughaltern an das zuständige Finanzamt gezahlt. Wer die Steuer nicht bezahlt, riskiert eine Strafe oder die Stilllegung des Fahrzeugs. **
-
Was kommt bei einem SEPA-Mandat für die Kraftfahrzeugsteuer hin?
Ein SEPA-Mandat für die Kraftfahrzeugsteuer enthält die Bankverbindung des Steuerpflichtigen, die Zustimmung zur Abbuchung der Steuerbeträge sowie die Angabe des Zahlungsempfängers, in diesem Fall die zuständige Behörde. Das Mandat dient als rechtliche Grundlage für die regelmäßige Abbuchung der Kraftfahrzeugsteuer vom Konto des Steuerpflichtigen. **
-
Wie hoch ist der Erbschaftssteuer Freibetrag?
Wie hoch ist der Erbschaftssteuer Freibetrag? Der Erbschaftssteuer Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. In Deutschland beträgt der Freibetrag für Ehepartner und Kinder beispielsweise 500.000 Euro. Für Enkel liegt der Freibetrag bei 200.000 Euro. Bei weiter entfernten Verwandten oder Nicht-Verwandten ist der Freibetrag deutlich niedriger. Es lohnt sich daher, sich über die aktuellen Regelungen zur Erbschaftssteuer und den Freibeträgen zu informieren. **
-
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **
Ähnliche Suchbegriffe für Kraftfahrzeugsteuer KFS
-
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
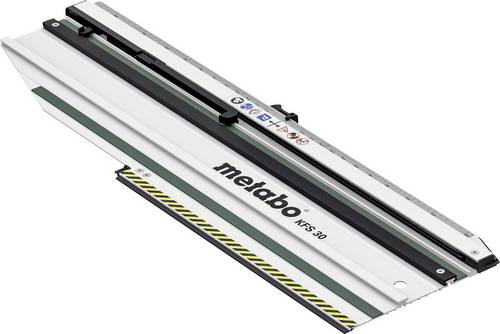
Metabo KFS 30 FührungsschieneMobile, kompakte Lösung für winkelgenaue Kappschnitte direkt am Einsatzort, ideal auf dem Dach oder an montierten Werkstücken Koppelbar mit den Metabo Handkreissägen KS 18 LTX 66 BL, KS 18 LTX 57, KS 66 FS, KS 85 FS Winkelschnitte bis 60° mit Rastpositionen bei gängigen Winkeln Der integrierte Rückholmechanismus bringt die Säge nach dem Schnitt zurück in Startposition Einfaches Koppeln der Handkreissäge durch Schnellverschluss Splitterschutz reduziert Ausrisse beim Sägen Haftbelag für sicheren, rutschfesten Halt sowie Schutz der Werkstückoberfläche145,34 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Schenkungen zwischen Ehepartnern liegt der Freibetrag beispielsweise bei 500.000 Euro. Bei Schenkungen zwischen Eltern und Kindern beträgt der Freibetrag 400.000 Euro. Für Schenkungen an Enkelkinder liegt der Freibetrag bei 200.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer hängt von der Beziehung zwischen dem Erblasser und dem Erben ab. Ehepartner und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder und Stiefkinder von 400.000 Euro. Enkel haben einen Freibetrag von 200.000 Euro. Für alle anderen Erben beträgt der Freibetrag 20.000 Euro. Wenn der Wert des Erbes den Freibetrag übersteigt, muss Erbschaftssteuer gezahlt werden. Es ist wichtig, sich über die aktuellen Freibeträge und Steuersätze zu informieren, da sie sich je nach Gesetzgebung ändern können. **
-
Können Erben eine Schenkung anfechten?
Können Erben eine Schenkung anfechten? Ja, Erben können eine Schenkung unter bestimmten Umständen anfechten. Dies ist beispielsweise der Fall, wenn die Schenkung zu Lebzeiten des Erblassers erfolgte und dieser dadurch seine Pflichtteilsansprüche verletzt hat. Auch wenn die Schenkung unter Ausnutzung der Unerfahrenheit oder der Geschäftsunfähigkeit des Schenkers erfolgte, kann sie angefochten werden. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Letztendlich entscheidet jedoch das Gericht über die Wirksamkeit der Anfechtung. **
-
Wie hoch ist der Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag beispielsweise 500.000 Euro, für Kinder 400.000 Euro und für Enkel 200.000 Euro. Bei anderen Personen wie Geschwistern oder entfernten Verwandten liegt der Freibetrag bei 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.